
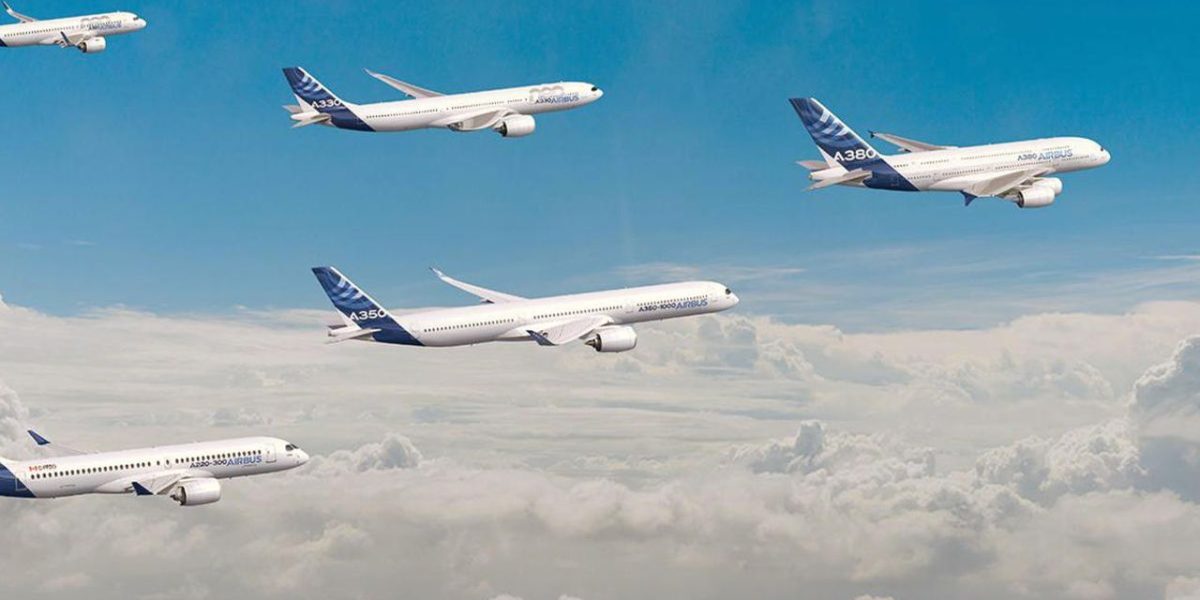
Conform Economica: Airbus menține un avans considerabil în cursa comenzilor din industria aeronautică, în timp ce Boeing se confruntă cu provocări, în ciuda unor progrese în producție și livrări.
Avantaj Airbus la comenzi, ecart mic la livrări
Primele șapte luni ale anului 2026 plasează Airbus în fruntea competiției cu Boeing, grație unui număr de 1.090 de aeronave comandate, după ajustarea pentru anulări. În comparație, producătorul american a raportat 483 de comenzi brute. Totuși, diferența se reduce semnificativ la capitolul livrări, unde Airbus a livrat 418 aeronave, iar Boeing 367. Această evoluție sugerează că revenirea industrială a Boeing nu s-a tradus încă într-o creștere comparabilă a numărului de comenzi.
În luna iulie, Airbus a raportat 204 comenzi și 67 de livrări, în timp ce Boeing a anunțat 38 de comenzi brute, care au devenit 30 nete după anulări. La finalul lunii iulie, totalul comenzilor Airbus, ajustate, a ajuns la 1.090, față de 483 brute pentru Boeing. La livrări, Airbus a atins 418 aeronave, iar Boeing 367, rezultând un avantaj de 51 de aeronave pentru european.
Segmentul „narrowbody” – motorul principal al succesului Airbus
Familia de avioane A320 continuă să fie principalul motor de vânzări pentru Airbus, acumulând 773 de comenzi în primele șapte luni ale anului. La acestea se adaugă cele 178 de comenzi pentru A220. Cererea susținută provine atât de la companii aeriene, cât și de la societăți de leasing, comenzile acestora din urmă fiind esențiale pentru lansarea ulterioară a aeronavelor în flotele diferitelor companii aeriene.
Exemple concrete includ comanda AirAsia pentru 150 de aeronave A220 și achizițiile semnificative ale AerCap și SMBC Aviation Capital. La salonul aeronautic de la Farnborough, SMBC Aviation Capital a comandat 100 de aeronave din familia Airbus A320neo, din care 65 A321neo și 35 A320neo. În cadrul aceluiași eveniment, compania a plasat o comandă pentru 100 de Boeing 737 MAX, demonstrând rolul crucial al societăților de leasing în susținerea ambilor producători.
Boeing confruntă provocări interne și un ritm mai lent de recuperare
Deși Boeing a demonstrat progrese în producție și livrări, cu 53 de aeronave livrate în iulie și un total de 367 de la începutul anului, ritmul rămâne inferior celui al Airbus, care a livrat 67 de aeronave doar în iulie și 418 în total. Compania americană încearcă să accelereze producția de 737, cu planuri de creștere de la 42 la 47 de aeronave pe lună și, ulterior, la 52, sub supravegherea FAA.
Obținerea aprobării FAA pentru 737 MAX 7, după aproape un deceniu de evaluări, reprezintă un pas important. FAA a permis, de asemenea, Boeing să emită din nou certificate de navigabilitate pentru aeronavele 737 MAX și 787, sub supravegherea sa. Cu toate acestea, certificarea 737 MAX 10 și întârzierile la programul 777X rămân obstacole. Autoritățile continuă să impună inspecții riguroase, cum ar fi cele pentru aproximativ 471 de aeronave 737 MAX, din cauza unor preocupări legate de posibile fisuri structurale. Aceste probleme se adaugă celor de calitate și producție care au afectat Boeing în ultimii ani.
China, piață strategică și punct de diferențiere
În timp ce Boeing caută să-și consolideze poziția pe piața chineză, unde Donald Trump a anunțat anterior intenții de achiziții semnificative, Airbus a continuat să obțină contracte importante. Recent, Air China, Shenzhen Airlines și Hainan Airlines au anunțat intenția de a achiziționa împreună 95 de aeronave Airbus, inclusiv 15 A350-900 și 40 de A320neo pentru Shenzhen Airlines. Transformarea angajamentelor politice în comenzi ferme rămâne esențială pentru Boeing în această piață crucială.
În ciuda avantajului general al Airbus în volumul de comenzi, Boeing își menține o poziție puternică pe segmentul avioanelor de mare capacitate, cu modelele 787 și 777. Airbus domină segmentul „narrowbody” cu familia A320, dar deține și programe de mare capacitate precum A330 și A350. Portofoliul Airbus, cu 9.222 de aeronave la sfârșitul lunii iunie 2026, asigură o vizibilitate extinsă asupra producției viitoare. Industria globală estimează o nevoie de 43.625 de aeronave noi între 2026 și 2045, o piață pe care cei doi constructori o vor împărți în următoarele două decenii.
Sursa: Economica
